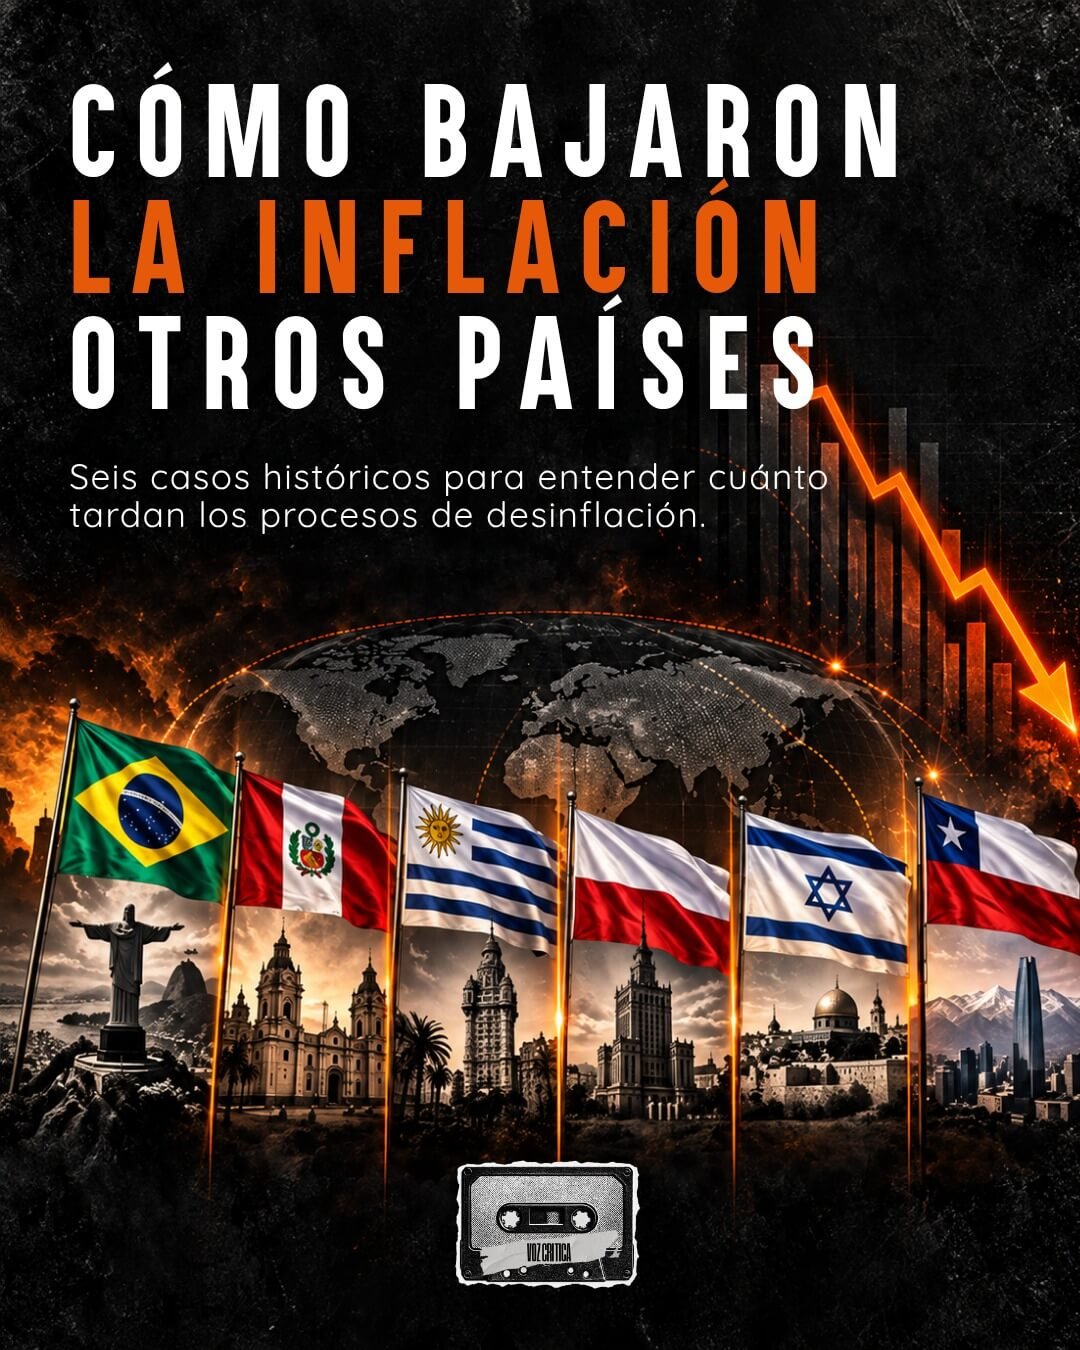

Erradicar un proceso de alta inflación o hiperinflación es uno de los desafíos macroeconómicos más complejos que puede enfrentar un país. La tentación de recurrir a “soluciones mágicas” o anclas temporales suele chocar repetidamente contra la realidad de la inercia, el déficit fiscal y la falta de credibilidad institucional.
Un exhaustivo informe elaborado por la consultora Invecq, sobre la base de datos del Banco Mundial (IDEA), estadísticas de bancos centrales y estudios del Fondo Monetario Internacional (FMI), analiza los procesos de desinflación de seis países. El informe toma como “Año 0” el momento de mayor inflación alcanzado por cada nación y mide el tiempo exacto que le demandó a cada economía perforar de forma definitiva el piso del 10% anual.
Los resultados demuestran que, si bien existen recetas de shock y esquemas graduales, la velocidad y sostenibilidad del éxito dependen de cómo cada país resolvió la ecuación entre ajuste fiscal, desindexación de contratos y fortaleza institucional.
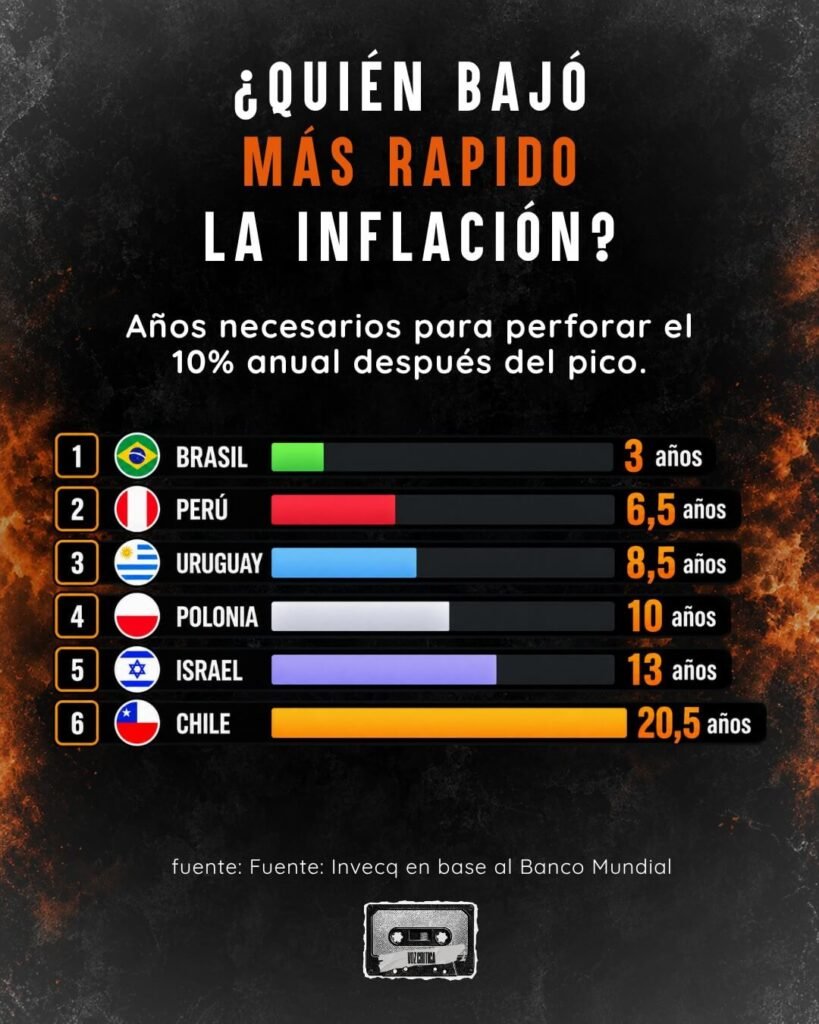
El análisis caso por caso: dinámicas, contextos y reformas
Brasil (3,0 años): El laboratorio de la desindexación
Brasil representa el caso de convergencia más veloz del gráfico, aunque la cifra oculta casi una década de fracasos previos como el Plan Cruzado, el Plan Bresser y el Plan Collor.
La verdadera bisagra llegó en 1994 con el Plan Real, diseñado por un equipo económico liderado por Fernando Henrique Cardoso. El aspecto más disruptivo de esta estrategia se dio en su segunda etapa mediante la creación de la Unidad Real de Valor (URV), una unidad de cuenta no circulante que se ajustaba diariamente según la cotización del dólar. Durante cuatro meses, precios, salarios y tarifas se fijaron en esta unidad, lo que permitió “desindexar” la economía en la mente de los agentes económicos y romper de forma directa la inercia inflacionaria.
Posteriormente, el 1 de julio de 1994, el Real reemplazó al Cruzeiro Real en paridad 1 a 1 con la URV y la divisa estadounidense, logrando un impacto inmediato: mientras que en junio de 1994 la inflación mensual alcanzaba el 47,43%, para diciembre de ese mismo año había caído al 1,71%. Este éxito inicial se apoyó tanto en la solidez del esquema como en un fuerte consenso político en el Congreso para sanear las cuentas públicas y sostener un tipo de cambio fijo.
Finalmente, cuando las crisis internacionales de Asia y Rusia tensionaron el modelo hacia 1999, el país evitó un colapso mayor pasando de manera dinámica a un régimen de tipo de cambio flotante con metas de inflación (inflation targeting), lo que terminó por consolidar la estabilidad macroeconómica a largo plazo.
Perú (6,5 años): Del colapso hiperinflacionario a la regla constitucional
A finales de la década de 1980, Perú atravesaba la peor crisis socioeconómica de su historia moderna, alcanzando entre agosto de 1987 y agosto de 1990 una inflación acumulada superior al 3.500.000% y un pico anual del 7.650% en 1990. Para hacer frente a este colapso, el gobierno entrante ejecutó en agosto de 1990 el severo programa de estabilización conocido como el “Fujishock”, el cual unificó el tipo de cambio, eliminó de forma drástica los controles de precios y subsidios, y erradicó por completo el crédito del Banco Central al sector público.
A diferencia de otros intentos en la región, Perú blindó este ajuste traduciéndolo en normas de rango supremo: tanto la nueva Constitución de 1993 como la Ley Orgánica del Banco Central de Reserva del Perú (BCRP) prohibieron expresamente a la autoridad monetaria financiar el déficit fiscal o prestarle a la banca estatal de fomento. Como resultado de esta arquitectura institucional y del shock inicial, la inflación comenzó un descenso pausado pero firme hasta perforar el 10% anual en febrero de 1997. En 2002, con una economía completamente estabilizada, el BCRP adoptó el esquema de metas explícitas de inflación, convirtiendo al Sol peruano en una de las monedas más estables y confiables de América Latina.
Uruguay (8,5 años): El camino del gradualismo pragmático
A comienzos de los noventa, la inflación en Uruguay superaba el 130% anual. A diferencia de sus vecinos, que optaron por convertibilidades o shocks radicales, las autoridades uruguayas eligieron una estrategia de mediano plazo basada en la previsibilidad.
Para ello, desde marzo de 1991, el Banco Central del Uruguay implementó un esquema de banda de flotación para el tipo de cambio, con minidevaluaciones preanunciadas que buscaban anclar las expectativas sin generar un atraso cambiario excesivo.
Sin embargo, la estrategia uruguaya no descansó solo en la moneda, sino en reformas estructurales de fondo: incluyó la paulatina desindexación de los convenios colectivos de trabajo, el fortalecimiento de los ingresos fiscales, la apertura comercial y una reforma crucial del sistema de seguridad social en 1995. Gracias a este enfoque gradual, la inflación descendió progresivamente del 91% en 1991 al 44% en 1995, logrando perforar el piso del 10% anual en 1998.
A pesar de este éxito, el esquema mantenía cierta rigidez frente a shocks externos, por lo que la gran crisis bancaria de 2002 obligó a abandonar la banda cambiaria, generando un rebote temporal en los precios antes de consolidar definitivamente la estabilidad.
Polonia (10,0 años): La terapia de shock en la transición al capitalismo
El caso polaco ofrece la perspectiva de una economía de planificación centralizada en transición hacia el libre mercado, donde en 1989 la liberación de precios de los alimentos y la devaluación masiva dispararon la inflación por encima del 580% anual. Como respuesta, el 1 de enero de 1990 entró en vigor el Plan Balcerowicz, un severo paquete de diez leyes elaborado en menos de cuatro meses por el ministro Leszek Balcerowicz. Este programa incluyó la convertibilidad interna del złoty, la fijación temporal del tipo de cambio, la eliminación de la mayoría de los subsidios estatales y restricciones severas al crédito.
El programa logró convertir de inmediato el déficit del Estado en superávit durante 1990; sin embargo, el shock inicial tuvo un costo social severo: la producción industrial cayó un 25% en el primer año y el desempleo escaló desde niveles casi nulos hasta el 16,5% en 1993.
A pesar de que la medida frenó la hiperinflación de golpe —logrando reducir la cifra al 44% para 1992—, conseguir que la dinámica de precios convergiera a un solo dígito demandó una década completa de reformas estructurales orientadas a modernizar la masa productiva del país.
Israel (13,0 años): El congelamiento coordinado y la meseta del 20%
A mediados de los años ochenta, Israel sufría una espiral inflacionaria que amenazaba con desarticular por completo su economía, alcanzando un pico del 445% anual en 1984 producto de déficits fiscales gigantescos y una extendida indexación de salarios y contratos financieros.
Para contener la crisis, en julio de 1985 se lanzó el Plan de Estabilización, una estrategia que combinó medidas ortodoxas y heterodoxas de manera simultánea: se congelaron temporalmente precios, salarios y el tipo de cambio —el cual se fijó al dólar—, se recortaron de forma drástica el gasto público y los subsidios, y el parlamento prohibió por ley la emisión monetaria destinada a financiar el déficit del Tesoro.
El programa contó además con un sostén externo clave: un auxilio financiero de emergencia otorgado por el gobierno de los Estados Unidos por 1.500 millones de dólares, lo que le brindó una credibilidad inmediata al ancla cambiaria y disipó las presiones de corrida. Gracias a esta arquitectura, la inflación se desplomó de más del 400% a cerca del 20% en solo doce meses.
Sin embargo, tras ese éxito inicial, el proceso ingresó en una prolongada meseta inercial donde la tasa se estancó en torno a ese valor durante casi una década. Reducir la inflación desde ese 20% hasta perforar el piso del 10% anual requirió un esfuerzo continuo de desindexación y profundas reformas estructurales, demostrando que el tramo final de la convergencia suele ser el más complejo del proceso.
Chile (20,5 años): De la estabilización fallida al consenso institucional
Chile ostenta el trayecto más extenso del estudio, convirtiéndose en una lección paradigmática sobre los peligros de aplicar anclas nominales sin respaldo o sin la flexibilidad adecuada.
Tras la crisis política y económica que llevó la inflación al 508% en 1973, el régimen militar intentó diversos programas de ajuste. En 1978, con la inflación en el 57%, se adoptó la “tablita” (un esquema de devaluación diaria preanunciada) y en 1979 se fijó el tipo de cambio en 39 pesos por dólar. Al no estar alineada esta medida con la dinámica fiscal ni con la indexación salarial vigente, la inflación interna siguió superando a la internacional, provocando un atraso cambiario acumulado que desembocó en el colapso financiero y de pagos de 1982.
Tras el colapso, el país atravesó años de deriva entre 1982 y 1985 con medidas descoordinadas, lo que mantuvo la inflación oscilando en el orden del 20% al 30% anual durante prácticamente todo el resto de la década. El verdadero quiebre institucional ocurrió en 1989 con la consagración de la autonomía constitucional del Banco Central de Chile y la posterior adopción sistemática del esquema de metas de inflación por parte de los gobiernos democráticos. A partir de esa reforma de fondo, la inflación inició un descenso continuo y sostenido hasta perforar definitivamente el piso del 10% anual en la década de 1990.
Lecciones transversales para la política económica
El análisis comparado de estos seis procesos permite extraer seis conclusiones fundamentales sobre la mecánica de la desinflación:
1. El ancla cambiaria es insuficiente sin equilibrio fiscal: Brasil, Uruguay y Chile intentaron frenar la inflación fijando o administrando el dólar. En los tres casos, la falta de sostén fiscal o la rigidez del esquema desembocó en crisis o ajustes obligados.
2. El fin de la emisión es la condición de posibilidad: En Perú, Israel, Polonia y Uruguay, cortar de forma tajante el financiamiento del Banco Central al Tesoro fue la piedra angular sobre la que se construyó todo el programa.
3. Desindexar es imprescindible para romper la inercia: Los esquemas de reajuste automático de salarios, contratos y alquileres retroalimentan la espiral. Instrumentos como la URV brasileña o el congelamiento temporal coordinado en Israel demostraron ser eficaces para resetearle las expectativas al mercado.
4. La dicotomía Shock vs. Gradualismo tiene costos en ambos lados: El shock (Perú, Polonia) logra derrumbar la hiperinflación rápidamente, pero impone costos inmediatos en la actividad y el empleo. El gradualismo (Uruguay) suaviza el impacto inicial, pero extiende los plazos de incertidumbre y mantiene expuesta a la economía ante crisis externas.
5. Las instituciones garantizan que el logro sea duradero: La independencia real de los Bancos Centrales (Chile, Perú) y la adopción de esquemas transparentes de metas de inflación son los verdaderos escudos que evitan rebrotes inflacionarios a largo plazo.
6. El apoyo internacional otorga credibilidad: La disponibilidad de reservas o de créditos de contingencia (como el préstamo de EE.UU. a Israel o el aval del FMI a Polonia) refuerza las defensas del programa económico ante corridas contra la moneda local.
Reflexión final
El informe de Invecq permite concluir que la desinflación no es el resultado de una medida aislada ni de una fórmula mágica, sino de una arquitectura económica integrada. Mientras que derrumbar una hiperinflación extrema puede lograrse en meses mediante un shock fiscal y monetario, la convergencia definitiva al dígito único requiere paciencia, desindexación y, sobre todo, la construcción de instituciones capaces de sobrevivir a los ciclos políticos.